かわしんバンキングアプリ

スクリーンショット
詳細
- 評価
- 3.2
- バージョン
- 1.10.0
- 開発者
- 川崎信用金庫
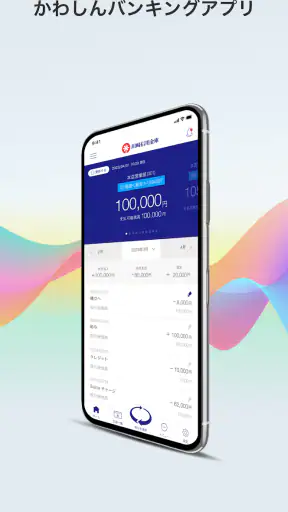
銀行の用事を済ませるために、毎回窓口やATMへ向かうのは少し面倒です。私が試したかわしんバンキングアプリは、川崎信用金庫を普段使いしている人が、スマートフォンから取引を確認したり、必要な操作へ進んだりするための金融アプリです。無料で使えるため、まず自分の生活に合うかを試しやすいタイプだと感じました。
一方で、銀行アプリなら何でもできると思って入れると、期待との違いに戸惑う可能性もあります。私はこのアプリを、銀行口座を日常的に管理するための入口として見ると評価しやすいと思います。複雑な資産管理や複数銀行の一括管理を主目的にする人より、川崎信用金庫の口座をこまめに確認したい人に向いています。
まずは残高確認を中心にした基本の使い方
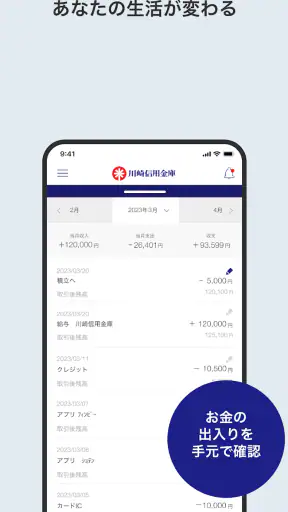
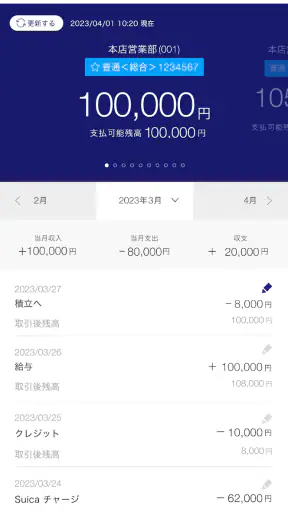
最初に意識したいのは、アプリを「銀行のすべてを置き換えるもの」と考えず、日々の確認と取引を短くする道具として使うことです。給料日後に残高を見る、引き落とし前に口座を確認する、入出金の動きを振り返るといった場面なら、スマートフォンで完結する手軽さが生きます。
私なら、朝に家計を確認する習慣よりも、支払いの前後に開く使い方をおすすめします。たとえばクレジットカードや公共料金の引き落としが近いとき、口座残高を確認しておけば、足りない場合の対応を早めに考えられます。残高を見て終わりにせず、次の入金や支出まで一緒に思い出すのがポイントです。
買い物の直後に毎回確認する必要はありません。確認回数を増やしすぎると、数字を見るだけの作業になってしまいます。私は「大きな入金があった日」「まとまった支払いの前」「月の収支を整理する日」のように、目的を決めて開くほうが続けやすいと感じました。
口座の状態を確認する用途では、紙の通帳やATMよりもスマートフォンのほうが時間を選びません。外出先で残高を見たいときに、ATMを探して移動する必要がないからです。ただし、現金の入出金そのものが必要な場面では、アプリだけで用事が済むわけではありません。現金を扱う頻度が高い人は、アプリとATMを役割分担させるのが現実的です。
毎日の生活で役立つ具体的な流れ
たとえば、私は買い物のあとに口座残高を確認し、次の固定費を差し引いても問題がないかを頭の中で整理する使い方をします。ここで大切なのは、表示された残高を「自由に使える金額」と決めつけないことです。近い日に引き落とされる金額を別に考えるだけで、アプリの数字を家計判断に使いやすくなります。
家族の支出を一つの口座で管理している場合は、入出金を確認する担当者を決めておくと混乱しにくくなります。複数人がそれぞれ感覚で確認すると、同じ取引について何度も話すことになりがちです。私は、確認する人と確認するタイミングを固定するだけでも、銀行アプリを開く意味がはっきりすると考えています。
個人事業や副業の入出金確認にも使えますが、会計ソフトの代わりとして扱うのはおすすめしません。銀行の動きを見ることと、経費を分類して帳簿にすることは別の作業です。入出金を確認したあと、必要なものだけ会計記録へ移す流れにすると、役割の違いを保ちやすくなります。
最初に確認したい設定と準備
使い始めたら、まずログイン方法や本人確認に関わる画面を落ち着いて確認しておくと安心です。金融アプリでは、急いでいるときに初めて認証を求められると、入力を間違えたり、どの情報を使うのか迷ったりしやすいからです。私は時間に余裕があるときに初回設定を済ませ、次回から迷わない状態を作るのがよいと思います。
スマートフォンを家族と共有している人は、アプリを開いたままにしない習慣も重要です。銀行アプリは、通知や画面の表示が周囲から見えないように扱う必要があります。端末の画面ロックを使い、公共の場所では残高を表示したまま放置しないだけでも、うっかりを減らせます。
機種変更の予定がある場合は、古い端末をすぐ初期化しないほうが安全です。新しい端末でログインや認証ができることを確認してから、古い端末の整理に進むほうが手戻りを避けられます。これは特別な機能というより、金融アプリを長く使うための基本的な運用です。
通知が表示される場合は、内容がロック画面に出る設定になっていないかも確認したいところです。入出金や取引に関する情報は、便利さとプライバシーが隣り合っています。通知を受け取ること自体が目的なのか、アプリを開いて確認するだけで十分なのかを考えて、自分に合う表示方法を選ぶのがよいでしょう。
また、アプリ内で見慣れない案内が表示されたときは、勢いで進めず、内容を読んでから判断します。金融サービスでは、本人確認や利用条件に関する画面を飛ばし読みすると、あとで何を許可したのか分からなくなることがあります。私は、分からない言葉が出たら画面を閉じるのではなく、川崎信用金庫の公式な案内と照らし合わせて確認する姿勢をおすすめします。
操作を短くするための自分なりの型
経験を重ねるほど便利になるのは、アプリに特別な裏技があるからではなく、自分の確認手順を固定できるからです。私は、アプリを開いたら最初に残高、次に最近の入出金、最後に必要な取引という順番を決めると、目的を忘れにくいと感じます。毎回同じ順番なら、確認漏れにも気づきやすくなります。
よく使う操作が画面上で見つけにくいときは、ホーム画面やアプリ内の導線を一度ゆっくり見ておくと、次回から迷いにくくなります。ここで注意したいのは、スマートフォン本体のショートカットと、アプリが提供する機能を混同しないことです。端末側でアプリをすぐ開けても、特定の銀行取引画面へ直接進めるとは限りません。
私は、月に一度だけ入出金をまとめて確認するより、重要な取引があったタイミングで短く見るほうが実用的だと思います。後から大量の履歴を追うと、どの支出が何だったか思い出しにくくなるためです。支払いの直後にメモを残す、家計簿へ移すなど、アプリの確認と別の記録作業を近い時間に行うと整理が楽になります。
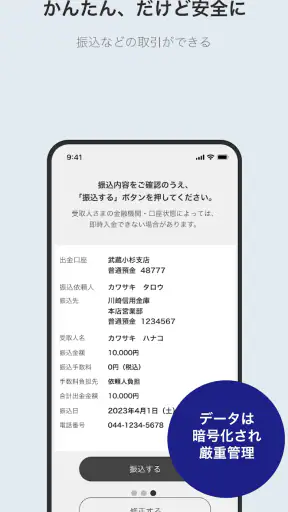
反対に、操作を速くしたいからといって、認証や確認画面を雑に扱うのは避けるべきです。銀行アプリでは、数秒を省くために安全確認を飛ばすより、正しい相手と正しい金額を確認するほうが大切です。特に振込などの取引へ進む場合は、速さよりも入力内容の再確認を優先します。
便利さの範囲と、別の方法を選ぶ場面
このアプリのよさは、川崎信用金庫の口座を持つ人が、銀行との接点をスマートフォンへ寄せられる点です。紙の通帳を持ち歩きたくない人や、ATMへ行く回数を減らしたい人には、日常の確認手段として自然に入りやすいでしょう。無料で利用でき、対象年齢も3歳以上と案内されているため、家庭内で金融管理を考えるきっかけにもなります。
ただし、銀行を複数使っている人には、専用アプリだけでは管理が分散しやすいという弱点があります。川崎信用金庫の口座を詳しく見る目的なら専用アプリが向いていますが、他行の残高やカード利用額まで一つの画面で見たいなら、別の家計管理サービスのほうが合う場合があります。その場合でも、重要な取引の確認は各金融機関の公式アプリで行うほうが安心です。
家計簿アプリとの比較でも、役割は違います。家計簿アプリは支出の分類や全体の見通しを作るのが得意ですが、銀行口座の確認や取引の入口としては、金融機関の専用アプリのほうが目的に合います。私は両方を使うなら、こちらで口座の事実を確認し、家計簿側で生活費全体を整理する組み合わせが分かりやすいと思います。
窓口で相談したい人、複雑な手続きについて説明を受けたい人、現金を頻繁に扱う人は、アプリだけに頼らないほうがよいでしょう。アプリは便利ですが、対面で確認したほうが早い問題もあります。特に入力内容に自信がないときは、無理にスマートフォンで完了させるより、川崎信用金庫の案内を確認してから進めるほうが安全です。
利用前に知っておきたい制約と評価
現在のバージョンは1.10.0で、Androidでは7.0以上が利用条件です。比較的古い端末を使っている場合は、OS条件を満たしているかを先に確認しておくと、インストール後の行き違いを避けられます。端末の空き容量やOS更新状況も、金融アプリを安定して使ううえで見ておきたい部分です。
公開されている利用状況を見ると、インストールは1万件を超えています。評価の平均は5点満点中3.2で、評価数は35件、レビュー数は17件です。数字だけで良し悪しを決めるのではなく、自分が必要とする用途が残高確認中心なのか、より幅広い金融管理なのかを基準に判断したいところです。
私は、評価が中間的であることを理由にすぐ候補から外す必要はないと思います。ただし、銀行アプリは端末環境や認証手順との相性が使い心地に影響しやすい分野です。インストール前に、自分の端末が対応条件に合っていること、川崎信用金庫の口座を日常的に使っていることを確認しておくと、期待外れになりにくいでしょう。
また、アプリを使えば取引がすべて自動で整理されるわけではありません。残高確認、入出金の把握、必要な取引という基本動作を自分で行う必要があります。私は、金融に不慣れな人ほど、最初から多機能さを求めるより、「開く目的を一つにする」「表示を確認してから閉じる」という小さな習慣から始めるのがよいと感じました。
川崎信用金庫を使う人への最終的なすすめ方
かわしんバンキングアプリは、川崎信用金庫の口座を持ち、スマートフォンで日々の銀行確認を済ませたい人に向いた無料アプリです。私は、残高や入出金を確認する時間を短くし、ATMや通帳を使う場面を整理したい人なら、試す価値があると考えます。
使いこなすコツは、派手な機能を探すことではありません。初回設定を余裕のある日に済ませ、端末の安全対策を整え、残高確認と取引確認の順番を固定することです。さらに、アプリで見た情報を家計簿や自分の支出メモへつなげれば、単なる残高表示以上に役立ちます。
一方で、複数銀行をまとめて管理したい人、家計の分類や分析を重視する人、窓口相談が必要な人には、別のサービスや従来の方法を併用したほうが満足しやすいでしょう。私はこのアプリを、何でもこなす金融管理ツールではなく、川崎信用金庫との日常的な接点を軽くする専用アプリとして評価します。
口座確認を習慣化したい人には便利ですが、用途を絞って使うほど良さが分かるアプリです。自分の端末と生活パターンに合うなら、銀行へ向かう回数や確認の手間を減らす、現実的な選択肢になります。


